23.09.2026
Persbericht
Business/economy
Halfjaarcijfers 2026: Bosch bevestigt prognose
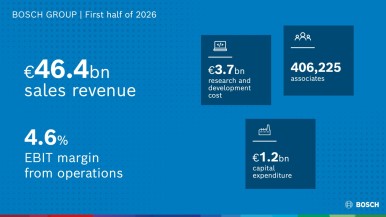
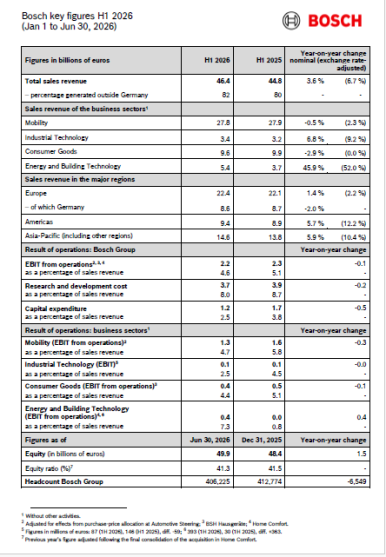
Stuttgart – De Bosch Groep heeft in de eerste helft van 2026 solide resultaten neergezet, ondanks de aanhoudend uitdagende marktomstandigheden. Het technologie- en servicebedrijf verhoogde zijn omzet met 3,6 procent tot € 46,4 miljard (H1 2025: € 44,8 miljard). De recent overgenomen verwarmings-, ventilatie- en airconditioningactiviteiten van Johnson Controls en Hitachi droegen circa € 2 miljard bij aan deze groei. Het bedrijfsresultaat vóór belastingen (EBIT) bedroeg € 2,2 miljard (H1 2025: € 2,3 miljard). De operationele EBIT-marge kwam uit op 4,6 procent van de omzet, vergeleken met 5,1 procent in dezelfde periode van het voorgaande jaar. Het resultaat werd voornamelijk beïnvloed door uitzonderlijke effecten in de Mobility-divisie. Ondanks talrijke economische en geopolitieke onzekerheden bevestigt Bosch zijn omzet- en winstprognose voor het hele jaar. "Dankzij een solide omzetgroei in de eerste helft van het jaar liggen we goed op koers voor 2026, maar we hebben nog een sterke eindsprint nodig", zegt Markus Forschner , CFO en vicevoorzitter van de raad van bestuur van Robert Bosch GmbH, ter gelegenheid van de allereerste presentatie van de halfjaarcijfers. "Daarom zetten we onze ingezette structurele aanpassingen en kostenbesparende maatregelen consequent voort. Zo kunnen we aanzienlijke investeringen in toekomstige technologieën blijven doen en groeikansen benutten."Vooruitzichten voor de tweede helft van 2026: concurrentievermogen en een sterke positionering De wereldeconomie toont zich in 2026 over het algemeen stabiel. Tegelijkertijd ziet Bosch dat de economische vooruitzichten nog steeds gekenmerkt worden door onzekerheden. Die zullen investeringsbeslissingen in veel markten blijven vertragen en leiden tot een sterke concurrentiedruk. In de belangrijke automobielsector verwacht Bosch in 2026 een verdere wereldwijde daling van de productiecijfers voor personenauto's en lichte bedrijfsvoertuigen, terwijl de productie van zware bedrijfsvoertuigen naar verwachting licht zal toenemen. "Ondanks de wereldwijde onzekerheden zet Bosch consequent zijn groeistrategie voort en grijpt het kansen in nieuwe technologieën, bedrijfsgebieden en opkomende markten", aldus Forschner. "Daarom blijft het vergroten van de concurrentiekracht en het versterken van de positie van het bedrijf onze focus in de tweede helft van het jaar. Ons doel is om de kosten en complexiteit verder te verminderen." Ondanks de uitdagende omgeving bevestigt het bedrijf zijn prognoses: voor het fiscale jaar 2026 verwacht Bosch nog steeds een omzetgroei van twee tot vijf procent. De operationele EBIT-marge zal naar verwachting vier tot zes procent bedragen.Evaluatie H1 2026: ontwikkeling per bedrijfssector De omzetontwikkeling binnen de verschillende bedrijfssectoren laten een gemengd beeld zien, hoewel alle sectoren positief bijdroegen aan het resultaat. De bedrijfssector Mobility realiseerde een omzet van € 27,8 miljard, iets minder dan in dezelfde periode vorig jaar (0,5 procent lager). Gecorrigeerd voor wisselkoersen komt dit overeen met een stijging van 2,3 procent. De stagnerende autoproductie drukte op het resultaat, evenals eenmalige bijzondere effecten. Deze laatste waren voornamelijk het gevolg van bijzondere waardeverminderingen op productiefaciliteiten ter waarde van € 270 miljoen. De wereldwijde groei van elektromobiliteit verloopt trager dan verwacht. De operationele EBIT-marge bedroeg 4,7 procent (H1 2025: 5,8 procent). De omzet van de bedrijfssector Industrial Technology weerspiegelde de verbeterde orderpositie en steeg met 6,8 procent tot € 3,4 miljard, of 9,2 procent gecorrigeerd voor wisselkoersen. De EBIT-marge bedroeg 2,5 procent (H1 2025: 4,5 procent). De bedrijfssector Consumer Goods ondervond de gevolgen van de toenemende concurrentie van Chinese leveranciers. De omzet lag 2,9 procent lager dan in het voorgaande jaar en bedroeg € 9,6 miljard. Gecorrigeerd voor wisselkoersen bleef de omzet stabiel. De operationele EBIT-marge bereikte 4,4 procent (H1 2025: 5,1 procent). De bedrijfssector Energy and Building Technology noteerde een omzetstijging van 45,9 procent tot € 5,4 miljard, als gevolg van de overname in de divisie Home Comfort. Ongeveer € 2 miljard van deze stijging is toe te schrijven aan die overname. De verkoop van aanzienlijke delen van de productactiviteiten van Building Technology resulteerde in een omzetdaling van circa € 450 miljoen. Gecorrigeerd voor wisselkoersen steeg de omzet met 52,0 procent. De operationele EBIT-marge bereikte 7,3 procent (H1 2025: 0,8 procent).Overzicht H1 2026: ontwikkeling per regio De wereldwijde economische groei vertraagde in de eerste helft van 2026 als gevolg van aanzienlijke geopolitieke spanningen. Met name de oorlog in het Midden-Oosten en het aanhoudende conflict in Oekraïne drukten zwaar op de wereldwijde markt. Wisselkoerseffecten temperden de omzetgroei in alle regio's. In Europa steeg de omzet met 1,4 procent tot € 22,4 miljard. Gecorrigeerd voor wisselkoersen bedroeg de stijging 2,2 procent. In Amerika bedroeg de omzet 9,4 miljard euro, een stijging van 5,7 procent, of 12,2 procent gecorrigeerd voor wisselkoersen. In Azië-Pacific groeide de omzet met 5,9 procent tot € 14,6 miljard, of 10,4 procent gecorrigeerd voor wisselkoersen. De overname bij Bosch Home Comfort was de belangrijkste reden van de positieve resultaten in Noord- en Zuid-Amerika en Azië-Pacific.Evaluatie H1 2026: ontwikkeling van het aantal medewerkers Aan het einde van de eerste helft van 2026 telde de Bosch Groep 406.225 medewerkers. Dat zijn er ongeveer 6.549 minder dan op 31 december 2025 (412.774). De daling van het personeelsbestand deed zich voor in alle bedrijfssectoren, maar had een onevenredig grote impact op Mobility. Regionaal gezien daalde het aantal medewerkers het sterkst in Europa. In Duitsland had Bosch halverwege het jaar 118.932 medewerkers in dienst (31 december 2025: 122.968), een daling van 4.036 medewerkers.Terugblik op het eerste halfjaar van 2026: sterke financiële positie, liquiditeit en R&D-ratio De Bosch Groep blijft een sterke financiële positie behouden, hoewel de liquiditeit, zoals blijkt uit de vrije kasstroom, lager was dan in de eerste helft van 2025 met € 9,0 miljard (H1 2025: € 11,2 miljard). De eigenvermogensratio bleef met 41,3 procent op een hoog niveau ( 31 december 2025: 41,5 procent ). Als gevolg van de verbeterde kapitaalefficiëntie bedroeg de investeringsratio 2,5 procent (H1 2025: 3,8 procent), terwijl de investeringen in materiële vaste activa in totaal € 1,2 miljard bedroegen (H1 2025: € 1,7 miljard). De R&D-ratio bedroeg 8,0 procent (H1 2025: 8,7 procent). Per 30 juni 2026 was de vrije kasstroom (Free-Cash-Flow of FCF) -€ 969 miljoen, een verbetering ten opzichte van dezelfde periode vorig jaar (-€ 2,7 miljard). Een dergelijke ontwikkeling van de tussentijdse vrije kasstroom is kenmerkend voor veel bedrijven. Belangrijke factoren hierbij waren het seizoensgebonden karakter van kapitaaluitgaven en de daaruit voortvloeiende opbouw van verplichtingen aan het einde van het jaar. Dat leidde in het eerste kwartaal tot onevenredig hoge uitgaven. Bosch verwacht aan het einde van het jaar een positieve vrije kasstroom van ten minste één procent van de omzet.Persafbeeldingen en infographics zijn beschikbaar via de Bosch Media Service op www.bosch-press.be en www.bosch-press.nlContactpersoon voor journalisten: Peter De Troch Telefoon: +32 475 84 48 08 E-mail: peter.detroch@be.bosch.com